Un parc automobile non protégé face à la grêle ne risque pas seulement des dégâts matériels immédiats. Il y a aussi un impact moins visible, mais durable : celui sur les conditions d’assurance du parc.
Des primes qui augmentent après un sinistre
Après un sinistre grêle, la prime d’assurance d’un parc automobile peut augmenter jusqu’à 30 %. En pratique, une hausse de 8 à 12 % est généralement observée une fois la situation stabilisée — un surcoût qui se répète à chaque renouvellement de contrat tant que le risque n’est pas traité à la source.
Un durcissement des conditions de couverture
Au-delà du prix, ce sont aussi les conditions de couverture qui se durcissent après plusieurs sinistres : des cas de refus de couverture ont déjà été observés à l’étranger pour des parcs automobiles répétitivement touchés par la grêle.
Protéger le parc en amont pour limiter le risque
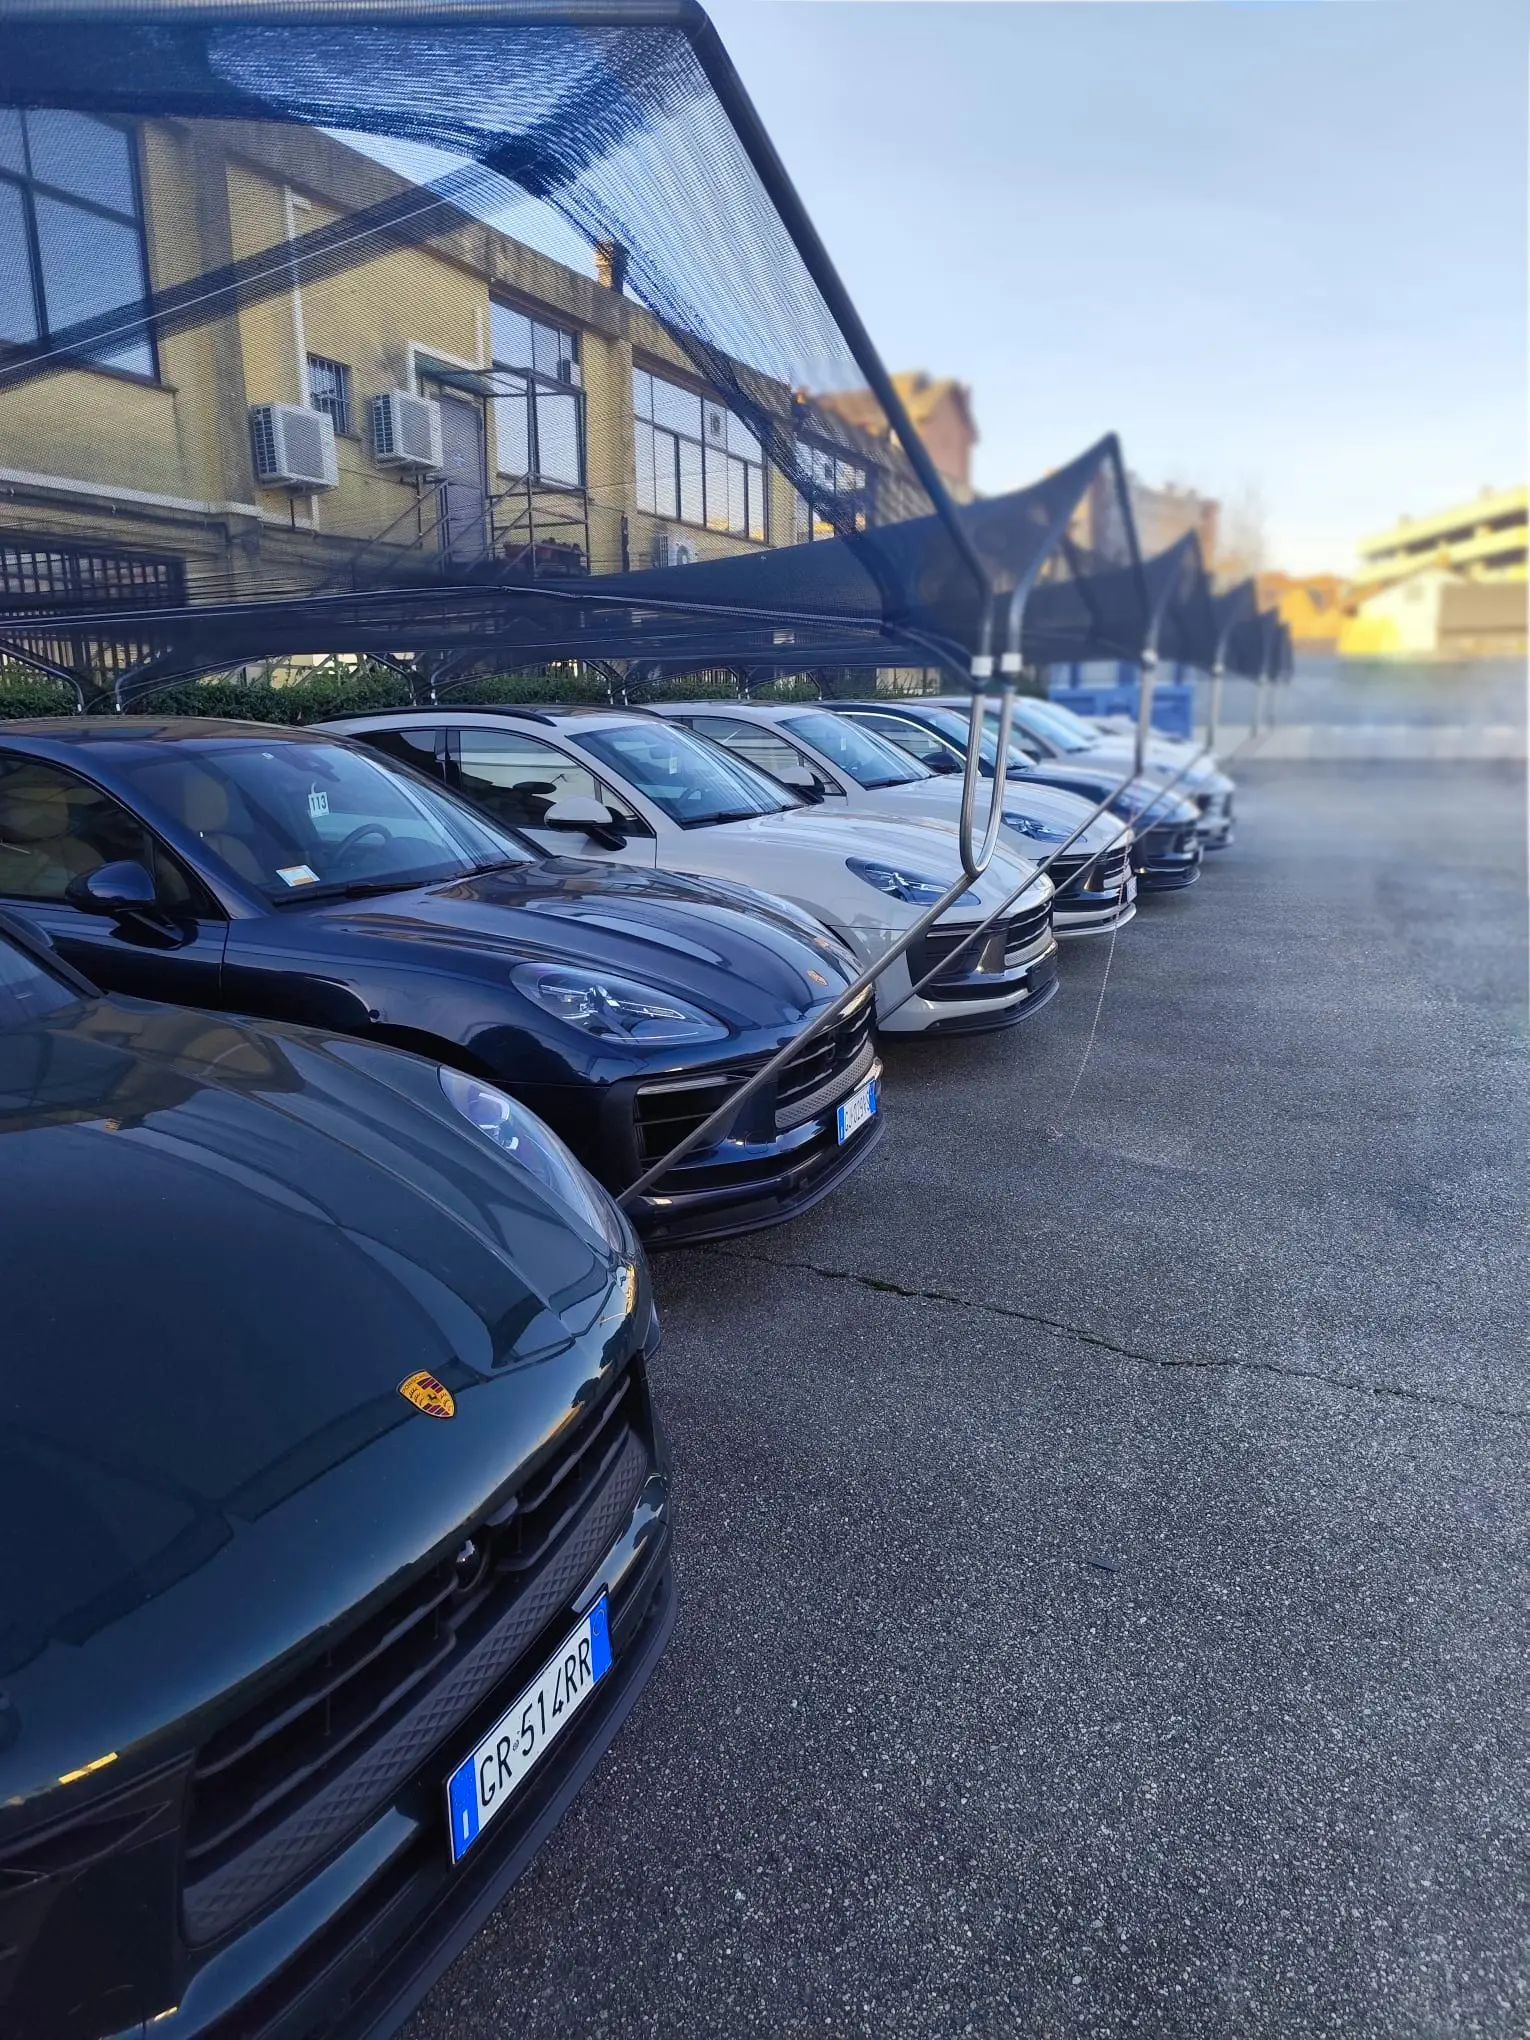
Installer une protection anti-grêle avant le sinistre, plutôt que de gérer ses conséquences après coup, est le seul moyen d’agir sur ce risque assurantiel. La structure Icestopper, installée par World-Business, protège le parc sans permis de construire ni immobilisation prolongée.